Pasar saham Indonesia menghadapi tantangan besar setelah Morgan Stanley Capital International (MSCI) mengusulkan perubahan klasifikasi Indonesia dari Emerging Market menjadi Standalone Market. Usulan ini bukan sekadar persoalan label. Perubahan tersebut berpotensi memengaruhi posisi saham Indonesia dalam indeks global yang menjadi acuan bagi banyak pengelola dana internasional.
MSCI mengumumkan proses konsultasi pada 15 Oktober 2026. Pelaku pasar masih memiliki kesempatan menyampaikan masukan hingga 30 April 2027, sebelum keputusan final diumumkan paling lambat 30 Juni 2027.
Artinya, Indonesia masih memiliki waktu untuk menunjukkan perbaikan. Namun, tantangannya tidak ringan karena persoalan yang disorot berkaitan langsung dengan transparansi kepemilikan saham dan kepercayaan investor terhadap mekanisme perdagangan di bursa.
Mengapa MSCI Mempertanyakan Status Pasar Saham Indonesia?
MSCI merupakan penyedia indeks global yang digunakan investor untuk mengukur kinerja pasar dan menyusun strategi investasi. Klasifikasinya ikut menentukan bagaimana suatu negara ditempatkan dalam peta investasi internasional.
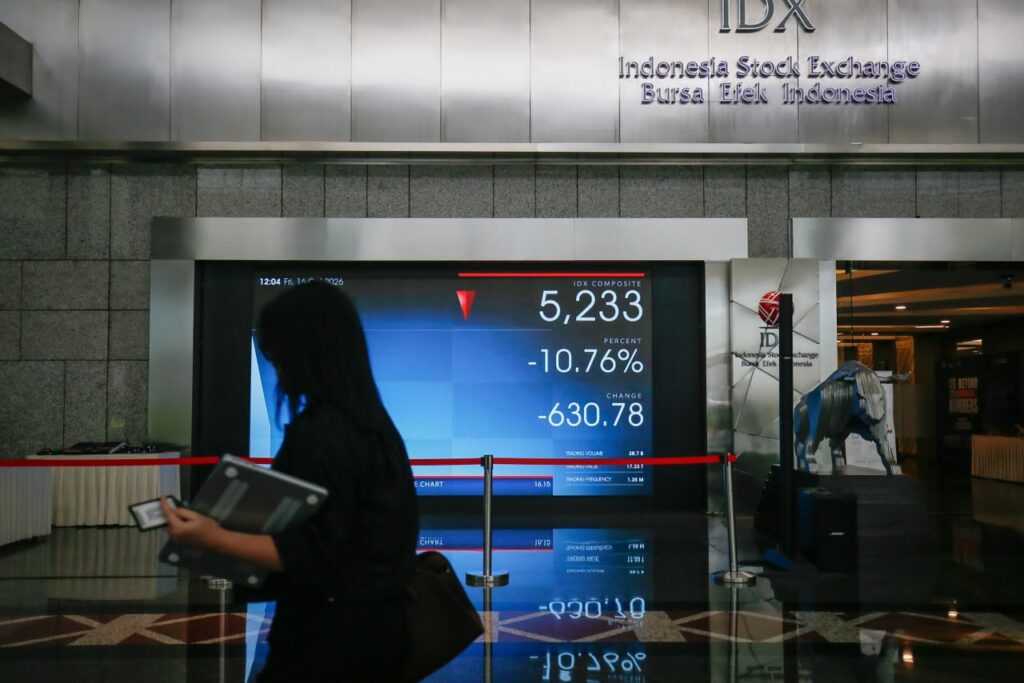
Indonesia selama ini masuk kategori Emerging Market atau pasar berkembang. Jika usulan terbaru diterapkan, pasar saham Indonesia akan masuk kategori Standalone Market, yang berada di luar kelompok pasar berkembang maupun pasar maju dan pasar perintis dalam klasifikasi MSCI.
Masalah utamanya bukan semata-mata ukuran ekonomi Indonesia. MSCI menyoroti keterbukaan struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta belum terlihatnya bukti perbaikan tata kelola yang konsisten.
Bagi investor global, informasi mengenai siapa yang menguasai saham perusahaan dan berapa banyak saham yang benar-benar tersedia untuk diperdagangkan merupakan hal mendasar. Data yang kurang transparan dapat menyulitkan mereka menilai likuiditas dan risiko investasi secara akurat.
Karena itu, transparansi pasar modal Indonesia menjadi salah satu pekerjaan rumah utama. Pengumuman kebijakan saja belum cukup jika pelaksanaannya belum menunjukkan hasil yang bisa diverifikasi.
Baca juga: MSCI Jadi Alarm Bursa Indonesia? Ini yang Dipertaruhkan Investor di Pasar Saham
Apa yang Sudah Dilakukan OJK, BEI, dan KSEI?
Otoritas pasar modal Indonesia telah menyiapkan sejumlah langkah pembenahan untuk menjawab persoalan tersebut. Fokusnya antara lain memperluas keterbukaan informasi pemegang saham, memperjelas klasifikasi investor, dan memperbaiki pelaporan konsentrasi kepemilikan saham.
Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) memiliki peran penting dalam upaya ini, mulai dari pengawasan, penyelenggaraan perdagangan, hingga pencatatan dan penyelesaian transaksi efek.
Salah satu aspek yang turut diperhatikan adalah free float, yakni jumlah saham yang tersedia untuk diperdagangkan secara publik. MSCI juga menyoroti rencana penerapan batas minimum free float sebesar 15 persen sebagai bagian dari agenda reformasi pasar.
Persoalannya, apakah berbagai perubahan tersebut sudah cukup efektif? Inilah yang perlu dibuktikan kepada pelaku pasar internasional. Konsistensi penerapan aturan dan penegakan hukum akan menjadi bagian penting dalam membangun kembali kepercayaan.
IHSG
Dampak Standalone Market terhadap IHSG dan Investor Asing
Perubahan klasifikasi dapat memengaruhi saham Indonesia yang masuk dalam indeks MSCI. Jika Indonesia benar-benar keluar dari kelompok Emerging Market, saham domestik berpotensi kehilangan tempat dalam indeks yang menjadi acuan sejumlah dana investasi internasional.
Dampaknya bisa terasa pada strategi pengelola dana pasif yang mengikuti indeks. Mereka mungkin harus menyesuaikan portofolio sesuai perubahan komposisi indeks. Sementara itu, pengelola dana aktif dapat meninjau kembali bobot investasinya berdasarkan penilaian risiko dan prospek pasar.
Kondisi tersebut membuat dampak Standalone Market terhadap IHSG menjadi perhatian pelaku pasar. Namun, perubahan klasifikasi tidak otomatis membuat semua investor asing menjual saham Indonesia. Besarnya pengaruh akan bergantung pada keputusan MSCI, strategi masing-masing investor, dan perkembangan kondisi pasar.
Investor juga perlu membedakan antara perubahan klasifikasi indeks dan kondisi fundamental perusahaan. Keduanya berkaitan, tetapi tidak selalu bergerak searah. Perusahaan dengan kinerja keuangan yang solid tetap perlu dinilai berdasarkan pendapatan, utang, arus kas, valuasi, dan prospek bisnisnya.
Dengan kata lain, risiko pasar memang perlu diperhitungkan, tetapi keputusan investasi tetap membutuhkan analisis yang lebih menyeluruh daripada sekadar mengikuti sentimen.
Bisakah Indonesia Mempertahankan Status Emerging Market?
Peluang itu masih terbuka, meski tidak ada jaminan bahwa usulan MSCI akan dibatalkan. Selama masa konsultasi, otoritas Indonesia perlu menunjukkan bukti bahwa reformasi berjalan efektif dan memberikan perubahan nyata pada tata kelola pasar.
Batas waktu 30 April 2027 menjadi momen penting untuk menyampaikan masukan dan perkembangan perbaikan. Setelah itu, keputusan final ditargetkan keluar paling lambat 30 Juni 2027.
Pasar juga perlu memperhatikan kebijakan MSCI selama proses tersebut. MSCI menyatakan pembekuan atas sejumlah perubahan indeks terkait saham Indonesia akan tetap berlaku hingga pemberitahuan lebih lanjut. Kebijakan ini mencakup beberapa penyesuaian yang biasanya dilakukan dalam peninjauan indeks.
Bagi pelaku pasar, perkembangan tersebut layak dipantau bersama keterbukaan data kepemilikan, likuiditas saham, penegakan aturan, dan respons investor asing.
Ujian bagi pasar modal Indonesia kini bukan hanya mempertahankan posisi dalam indeks global. Yang lebih penting adalah membuktikan bahwa perdagangan saham berlangsung dengan transparan, informasi dapat dipercaya, dan aturan diterapkan secara konsisten. Hasil pembenahan itulah yang akan ikut menentukan bagaimana investor global memandang Indonesia menjelang keputusan MSCI pada 2027.
About the Author